

Taxa de tratamento da UE: 2 € por artigo em encomendas de fora da UE
A partir de 1 de novembro de 2026, a UE aplica uma taxa de tratamento de 2 € por artigo distinto às encomendas online vindas de fora da UE. Como se calcula, quem paga e o que verificar.
- Segundo a Comissão e as alfândegas, a partir de 1 de novembro de 2026, as vendas online de fora da UE para consumidores da UE pagam uma taxa de 2 € por artigo distinto.
- Soma-se ao direito aduaneiro de 3 € por artigo que, em regra, se aplica até 150 €. No exemplo do Revenue, três artigos diferentes pagam 15 €, mais o eventual IVA.
- Os dois encargos recaem primeiro sobre o declarante: em geral, plataforma, vendedor, transportadora ou agente. A taxa não é reembolsável, mesmo com bens defeituosos.
- A 1 de julho de 2028, os direitos normais deverão substituir o direito fixo de 3 € e a Plataforma de Dados Aduaneiros da UE será obrigatória no comércio eletrónico.
O que é a taxa de tratamento da UE e quando começa
A partir de 1 de novembro de 2026, a UE vai aplicar uma nova taxa de tratamento da União (Union handling fee) de 2 € por artigo distinto. A taxa abrange as encomendas online enviadas de fora da União a consumidores da UE. A data e o montante são os indicados pela Comissão Europeia e por autoridades aduaneiras nacionais, como o Revenue, na Irlanda, e a alfândega neerlandesa.
- DEFINIÇÃO Taxa de tratamento da União
- Uma taxa de 2 € por artigo distinto numa encomenda. Aplica-se a todas as mercadorias de comércio eletrónico enviadas de fora da UE a um consumidor na UE, incluindo as de valor superior a 150 €.
A taxa é um encargo à parte, que se soma ao direito aduaneiro de 3 € por artigo aplicado desde 1 de julho de 2026 às encomendas de valor até 150 €. A Comissão afirma que esse direito garante “condições de concorrência equitativas” a todas as empresas que colocam mercadorias no mercado da UE. Já a taxa de tratamento destina-se, segundo a Comissão, a cobrir os custos crescentes das alfândegas com as pequenas encomendas: verificação dos dados, análise de risco e controlos documentais ou físicos, quando necessário.
O montante de 2 € é fixado por um regulamento delegado da Comissão, de 21 de setembro de 2026. Esse regulamento completa o novo Código Aduaneiro da União, o Regulamento (UE) 2026/2108, publicado no Jornal Oficial da União Europeia a 19 de setembro de 2026.
O que conta como um artigo
A taxa é cobrada por artigo distinto, não por encomenda nem por unidade. O Revenue dá um exemplo: duas canetas iguais numa encomenda contam como um artigo, enquanto uma caneta, um caderno e um porta-chaves são três artigos diferentes.
A alfândega neerlandesa conta a taxa por linha da declaração: no seu exemplo, 2 camisas, 3 camisolas e 1 chapéu dão 3 linhas de declaração. As orientações da Comissão explicam a regra por trás disto. Um artigo é o conjunto das mercadorias de uma remessa com a mesma classificação pautal, a mesma designação e, quando exigida, a mesma origem.
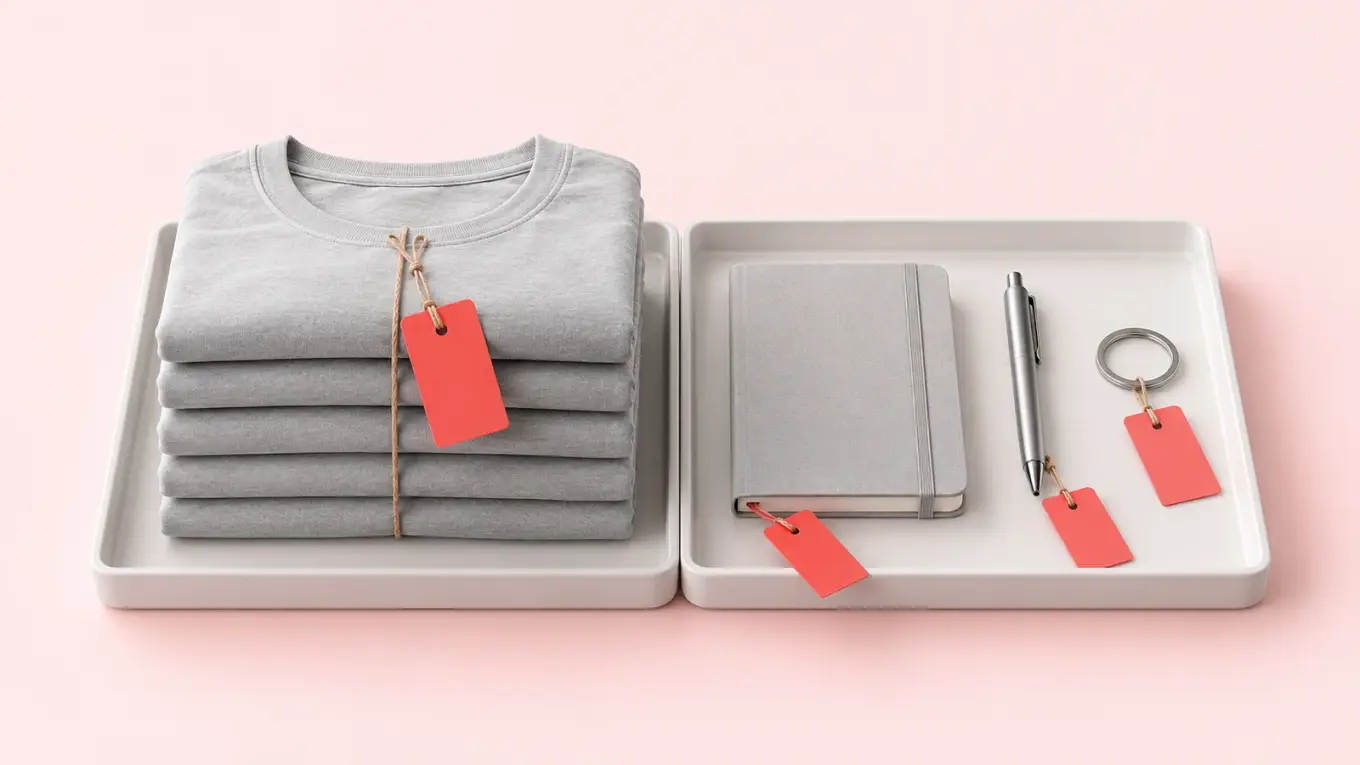
O direito aduaneiro de 3 € também se conta por artigo. A Comissão explica que se aplica por artigo de cada remessa, em função da classificação pautal e não da quantidade, e dá dois exemplos:
| Remessa | Artigos contados | Direito aduaneiro de 3 € |
|---|---|---|
| 5 t-shirts | 1 | 3 € |
| 1 t-shirt e 1 relógio | 2 | 6 € |
Como se somam a taxa de 2 € e o direito de 3 €
Em regra, numa encomenda de valor até 150 €, os dois encargos aplicam-se artigo a artigo. O direito de 3 € aplica-se de 1 de julho de 2026 até 1 de julho de 2028, e a taxa de tratamento de 2 € soma-se a ele. O exemplo prático do Revenue mostra o resultado para uma encomenda de baixo valor com três artigos diferentes.
9 € Direito aduaneiro, 3 × 3 € 6 € Taxa de tratamento, 3 × 2 € 15 € Encargos totais + eventual IVA
Uma caneta, um caderno e um porta-chaves contam como três artigos distintos. O IVA aplicável acresce a este valor e não está calculado aqui.
Fonte: Revenue (administração fiscal e aduaneira irlandesa), 29 de setembro de 2026
Acima de 150 €, o direito fixo de 3 € não se aplica: aplica-se, em vez dele, o direito normal de cada produto, e a taxa de 2 € por artigo mantém-se. Num segundo exemplo do Revenue, uma encomenda de valor superior a 150 € contém umas calças de ganga e umas sapatilhas. Cada artigo paga o direito que lhe corresponde, e a taxa de tratamento acrescenta 4 €, mais o IVA.
Para as mercadorias que podem beneficiar de tratamento pautal preferencial ao abrigo de um acordo comercial ou de união aduaneira, o declarante pode pedir essa preferência em vez do direito fixo de 3 €. Isso exige uma declaração aduaneira completa (H1) e só é possível se o IOSS não tiver sido usado para cobrar o IVA. Segundo as orientações da Comissão, estas mercadorias continuam a pagar a taxa de tratamento de 2 €.
Dois encargos, ambos por artigo: em regra, o direito de 3 € nas encomendas até 150 €, e a taxa de tratamento de 2 € seja qual for o valor.
Quem paga e que vendedores são afetados
As orientações da Comissão fazem recair os dois encargos, antes de mais, sobre o declarante: a plataforma, o vendedor, a transportadora ou o agente que declara as mercadorias à alfândega. As autoridades aduaneiras nacionais descrevem em termos semelhantes quem paga a taxa:
| Fonte | Quem paga a taxa de tratamento de 2 € |
|---|---|
| Comissão Europeia | O declarante, que é também o principal devedor do direito de 3 €. Quando se usa o IOSS, é o titular do IOSS ou o seu representante indireto. |
| Revenue (Irlanda) | O vendedor online ou a empresa que entrega as mercadorias. |
| Alfândega neerlandesa | O declarante. |
Os consumidores só podem declarar eles próprios as mercadorias como opção residual: nos poucos Estados-Membros com uma declaração online gratuita para particulares, e apenas se o IOSS não tiver sido usado. O consumidor que o faça passa a ser o devedor. O Revenue acrescenta que o vendedor ou a empresa de entregas pode repercutir a taxa no consumidor final, no checkout ou na entrega.
A taxa aplica-se às vendas à distância: mercadorias expedidas pelo vendedor, ou por sua conta, de fora da UE para um consumidor na UE. Afeta, por isso, os comerciantes que enviam para compradores da UE a partir de fora da União, por exemplo da Grã-Bretanha ou da Suíça. Abrange também as encomendas de compradores da UE enviadas diretamente a partir de stock ou de fornecedores situados fora da UE.
Pague quem pagar, a taxa não é reembolsável. Segundo o Revenue, isto vale mesmo quando se verifica mais tarde que as mercadorias têm defeito. A alfândega neerlandesa acrescenta que também não é reembolsada se a entrega falhar ou se a encomenda for recusada ou devolvida.
O que muda em 2028
Segundo as orientações da Comissão, o direito fixo de 3 € é temporário, mas a taxa de tratamento não. Está previsto que o direito se aplique até 1 de julho de 2028, data a partir da qual estas remessas de baixo valor ficarão sujeitas aos direitos aduaneiros normais. A mesma data conta para os dados aduaneiros: a Plataforma de Dados Aduaneiros da UE (EU Customs Data Hub) passará a ser obrigatória no comércio eletrónico a partir de 1 de julho de 2028. Se a plataforma não estiver pronta até lá, a Comissão poderá propor prolongar o direito fixo.
- 1 jul. 2026 Começa o direito aduaneiro fixo de 3 € por artigo Nas remessas de valor até 150 €, por artigo segundo a classificação pautal.
- 21 set. 2026 A Comissão adota o ato que fixa a taxa de 2 € Através de um regulamento delegado que completa o novo Código Aduaneiro da União, o Regulamento (UE) 2026/2108.
- 1 nov. 2026 Aplica-se a taxa de tratamento da União de 2 € Por artigo distinto, nas mercadorias de comércio eletrónico enviadas de fora da UE a consumidores da UE, seja qual for o valor.
- 1 jul. 2028 Os direitos normais deverão substituir o direito fixo de 3 € A Plataforma de Dados Aduaneiros da UE torna-se obrigatória para o comércio eletrónico.
Fonte: Comissão Europeia; Revenue (Irlanda); alfândega neerlandesa
- DEFINIÇÃO Importador para vendas à distância
- Uma nova figura criada pela reforma aduaneira da UE. As plataformas online que vendem mercadorias para a UE vão tornar-se importadores para vendas à distância, responsáveis por garantir que os direitos e o IVA são pagos no momento da compra.
Segundo a Comissão, os compradores da UE deixarão assim de ter encargos ocultos quando a encomenda chegar. Os importadores para vendas à distância serão também os primeiros a comunicar as suas vendas através da Plataforma de Dados Aduaneiros da UE. A Comissão acrescenta que, a partir de 2028, a taxa será mais baixa quando o importador explorar um entreposto aduaneiro, porque os controlos aduaneiros são mais simples.
O que verificar antes de 1 de novembro
Estas são as nossas recomendações, e não requisitos legais nem aconselhamento fiscal:
- Conte artigos, não encomendas. Os dois encargos são por artigo, por isso veja as linhas de declaração das suas encomendas típicas para a UE.
- Pergunte quem declara e quem paga. Confirme com a sua transportadora, o seu marketplace ou o seu despachante aduaneiro quem declara e quem paga no seu circuito de envio.
- Verifique a origem preferencial. Se as suas mercadorias puderem beneficiar de tratamento pautal preferencial, pergunte ao seu despachante aduaneiro se o deve pedir. Só é possível sem IOSS.
- Decida se absorve ou repercute o custo. Se o repercutir, mostre aos compradores o custo final antes do checkout.
- Reveja os carrinhos com vários artigos. Os encargos por artigo pesam mais nas encomendas que combinam vários produtos diferentes de baixo valor.
- Verifique a informação de entrega e devoluções. Confirme que as suas promessas de entrega e as condições de devolução continuam válidas para os compradores da UE.
Segundo as regras da UE de defesa do consumidor, tal como resumidas no portal A sua Europa, o vendedor tem de indicar o preço total antes de uma encomenda online. Esse preço inclui os impostos e quaisquer encargos adicionais, como os custos de entrega. A Diretiva relativa aos direitos dos consumidores acrescenta que, quando esses encargos não puderem ser razoavelmente calculados antecipadamente, o vendedor tem de indicar que podem ser devidos.
Antes do pico de fim de ano
A taxa começa a aplicar-se poucas semanas antes da Black Friday, por isso convém resolver estas questões cedo: consulte o nosso calendário dos picos de venda na Europa. Sobre IVA e devoluções, veja o nosso guia para entrar num novo mercado europeu. Se os custos de entrega mudarem, mantenha a sua loja e os seus feeds de produto coerentes.
A partir de 1 de novembro, cada artigo distinto de uma encomenda online vinda de fora da UE paga uma taxa de 2 €, além do direito de 3 € que, em regra, se aplica até 150 €.
Respostas rápidas
O que é a taxa de tratamento da UE e quando começa?
A taxa de tratamento da União é um encargo de 2 € por artigo distinto sobre as mercadorias de comércio eletrónico enviadas de fora da UE a consumidores na UE, seja qual for o seu valor. Segundo a Comissão Europeia e as autoridades aduaneiras nacionais, aplica-se a partir de 1 de novembro de 2026.
Como se contam os artigos para a taxa de tratamento da UE?
A taxa de tratamento da UE é cobrada por artigo distinto, não por unidade nem por encomenda. As orientações da Comissão definem um artigo como as mercadorias com a mesma classificação pautal, a mesma designação e, quando exigida, a mesma origem. No exemplo do Revenue, duas canetas iguais são um artigo.
Quanto acrescentam a uma encomenda a taxa de tratamento da UE e o direito de 3 €?
Num exemplo do Revenue irlandês, três artigos diferentes numa encomenda abaixo de 150 € pagam 9 € de direito aduaneiro e 6 € de taxa de tratamento: 15 €, mais o eventual IVA. Acima de 150 €, aplica-se o direito normal de cada produto em vez do direito fixo de 3 €, e a taxa de 2 € por artigo mantém-se.
Quem paga a taxa de tratamento da UE e o direito aduaneiro de 3 €?
As orientações da Comissão fazem recair os dois encargos, em primeiro lugar, sobre o declarante: a plataforma, o vendedor, a transportadora ou o agente que declara as mercadorias à alfândega. Os consumidores só podem declarar como opção residual, sem IOSS. O Revenue irlandês acrescenta que a taxa pode ser repercutida.
A taxa de tratamento da UE é reembolsável?
Não. Segundo o Revenue irlandês, a taxa não é reembolsável, mesmo quando se verifica mais tarde que as mercadorias têm defeito. A alfândega neerlandesa acrescenta que também não é reembolsada se a entrega falhar ou se a encomenda for recusada ou devolvida.
O que muda em 2028 para as encomendas de baixo valor de fora da UE?
Segundo a Comissão, a partir de 1 de julho de 2028, os direitos normais deverão substituir o direito fixo de 3 € e a Plataforma de Dados Aduaneiros da UE será obrigatória no comércio eletrónico. As plataformas online que vendem para a UE serão importadores para vendas à distância, os primeiros a comunicar vendas à Plataforma de Dados.
Conheça a próxima mudança no e-commerce europeu antes de afetar os seus números.
Um email por mês sobre Google Shopping, comparadores e pesquisa com IA. Sem spam.
Responsável: Komparoo. Finalidade: envio da nossa newsletter. Pode cancelar a subscrição ou exercer os seus direitos a qualquer momento. Mais na nossa política de privacidade.
Fontes: Comissão Europeia (reforma aduaneira da UE, com a notícia de 7 de outubro de 2026 sobre a taxa de tratamento da União), Comissão Europeia, DG TAXUD (orientações «The temporary EUR 3 customs duty and the Union handling fee», versão de 5 de outubro de 2026), Revenue, Irlanda (comunicado de imprensa de 29 de setembro de 2026 sobre a taxa de tratamento da União), Revenue, Irlanda (como se aplica a taxa de tratamento da União), Alfândega neerlandesa (taxa de tratamento no comércio eletrónico), Comissão Europeia (perguntas e respostas QANDA/26/1492, 1 de julho de 2026), Comissão Europeia (orientações e texto jurídico sobre o direito fixo temporário para importações de baixo valor, 8 de junho de 2026), Comissão Europeia (perguntas e respostas QANDA/26/736, 26 de março de 2026), Comissão Europeia (comunicado IP/26/1904, 21 de setembro de 2026), A sua Europa (comércio eletrónico e vendas à distância e fora do estabelecimento), Diretiva 2011/83/UE relativa aos direitos dos consumidores (artigo 6.º).