

Tasa de tramitación: 2 € por artículo en paquetes de fuera de la UE
Desde el 1 de noviembre de 2026, la UE aplica una tasa de tramitación de 2 € por artículo distinto a las compras online de fuera de la UE. Cuánto suma, quién paga y qué revisar.
- Según la Comisión y las aduanas, desde el 1 de noviembre de 2026 las compras online enviadas desde fuera de la UE a consumidores de la Unión pagan una tasa de 2 € por artículo distinto.
- Se suma al derecho de aduana de 3 € por artículo que suele aplicarse hasta 150 €. En el ejemplo de Revenue, tres artículos distintos pagan 15 €, más el IVA, si lo hay.
- Ambos cargos recaen primero en el declarante: suele ser una plataforma, un vendedor, un transportista o un agente. La tasa no se reembolsa, ni con productos defectuosos.
- El 1 de julio de 2028 está previsto que los derechos normales sustituyan al fijo de 3 €, y la plataforma de datos aduaneros de la UE será obligatoria para el e-commerce.
Qué es la tasa de tramitación de la UE y cuándo empieza
A partir del 1 de noviembre de 2026, la UE aplicará una nueva tasa de tramitación de la Unión (Union handling fee) de 2 € por artículo distinto. Afecta a los pedidos online enviados a consumidores de la UE desde fuera de la Unión. La fecha y el importe proceden de la Comisión Europea y de autoridades aduaneras nacionales como Revenue, en Irlanda, y la aduana neerlandesa.
- DEFINICIÓN Tasa de tramitación de la Unión
- Una tasa de 2 € por cada artículo distinto de un paquete. Se aplica a todas las mercancías de comercio electrónico enviadas desde fuera de la UE a un consumidor en la UE, incluidas las de valor superior a 150 €.
La tasa es independiente del derecho de aduana de 3 € por artículo que se aplica desde el 1 de julio de 2026 a los paquetes de hasta 150 €, y se suma a él. La Comisión afirma que ese derecho “garantiza la igualdad de condiciones” para todas las empresas que introducen mercancías en el mercado de la UE. Según la Comisión, la tasa de tramitación sirve para cubrir los costes crecientes que asumen las aduanas con los pequeños paquetes: verificar los datos, analizar los riesgos y, si hace falta, hacer controles documentales o físicos.
El importe de 2 € lo fija un reglamento delegado de la Comisión del 21 de septiembre de 2026. Ese reglamento completa el nuevo código aduanero de la Unión, el Reglamento (UE) 2026/2108, publicado en el Diario Oficial de la Unión Europea el 19 de septiembre de 2026.
Qué cuenta como artículo
La tasa se cobra por artículo distinto, no por paquete ni por unidad. Revenue pone un ejemplo: dos bolígrafos idénticos en un paquete cuentan como un artículo, mientras que un bolígrafo, una libreta y un llavero son tres artículos distintos.
La aduana neerlandesa calcula la tasa por línea de declaración: en su ejemplo, 2 camisas, 3 jerséis y 1 gorro suman 3 líneas de declaración. La guía de la Comisión explica la regla que hay detrás. Un artículo son todas las mercancías de un envío que comparten la misma clasificación arancelaria, la misma descripción y, cuando se exige, el mismo origen.
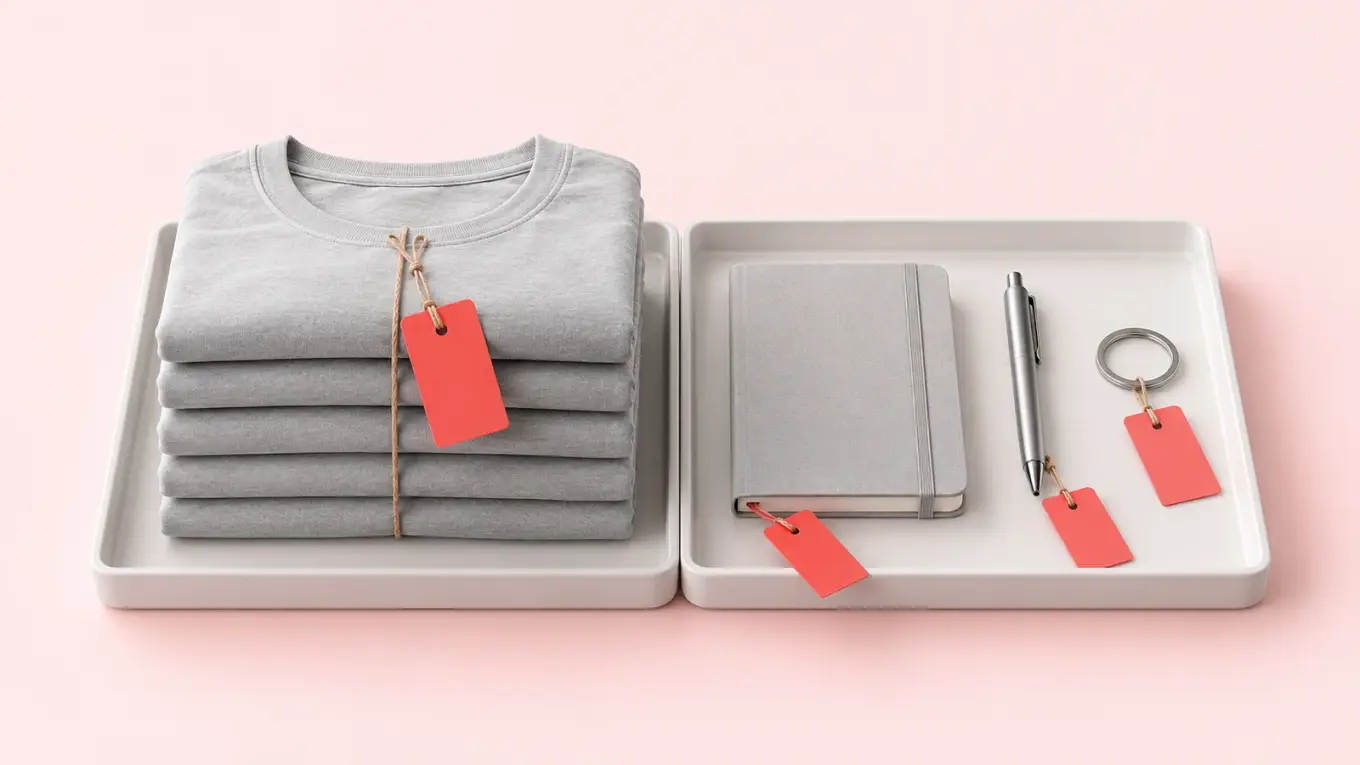
El derecho de aduana de 3 € también se calcula por artículo. Según la Comisión, se aplica a cada artículo de un envío en función de su clasificación arancelaria, no de la cantidad, y pone dos ejemplos:
| Envío | Artículos contados | Derecho de aduana de 3 € |
|---|---|---|
| 5 camisetas | 1 | 3 € |
| 1 camiseta y 1 reloj | 2 | 6 € |
Cómo se suman la tasa de 2 € y el derecho de 3 €
Por regla general, en un paquete de hasta 150 €, ambos cargos se aplican artículo por artículo. El derecho de 3 € se aplica del 1 de julio de 2026 al 1 de julio de 2028, y la tasa de tramitación de 2 € se suma a él. El ejemplo práctico de Revenue muestra el resultado en un paquete de escaso valor con tres artículos distintos.
9 € Derecho de aduana, 3 × 3 € 6 € Tasa de tramitación, 3 × 2 € 15 € Total de cargos + IVA, si lo hay
Un bolígrafo, una libreta y un llavero cuentan como tres artículos distintos. El IVA aplicable, si lo hay, se suma aparte y no se calcula aquí.
Fuente: Revenue (Administración tributaria y aduanera de Irlanda), 29 de septiembre de 2026
Por encima de 150 €, no se aplica el derecho fijo de 3 €, sino el tipo arancelario ordinario de cada producto, y la tasa de 2 € por artículo sigue aplicándose. En un segundo ejemplo de Revenue, un paquete de más de 150 € contiene unos vaqueros y unas zapatillas. Cada producto paga su propio tipo arancelario, y la tasa de tramitación añade 4 €, más el IVA.
Si las mercancías pueden acogerse a un trato arancelario preferencial en virtud de un acuerdo comercial o de unión aduanera, el declarante puede solicitar esa preferencia en lugar del derecho fijo de 3 €. Para ello hace falta una declaración en aduana completa (H1), y solo es posible si el IVA no se ha recaudado mediante IOSS. Según la guía de la Comisión, estas mercancías siguen pagando la tasa de tramitación de 2 €.
Dos cargos, ambos por artículo: por regla general, el derecho de 3 € en los paquetes de hasta 150 €, y la tasa de tramitación de 2 €, sea cual sea el valor.
Quién paga y a qué vendedores afecta
La guía de la Comisión hace recaer ambos cargos, ante todo, en el declarante: la plataforma, el vendedor, el transportista o el agente que declara las mercancías en aduana. Las autoridades aduaneras nacionales describen en términos parecidos quién paga la tasa:
| Fuente | Quién paga la tasa de tramitación de 2 € |
|---|---|
| Comisión Europea | El declarante, que también es el deudor principal del derecho de 3 €. Si se usa IOSS, es el titular de IOSS o su representante indirecto. |
| Revenue (Irlanda) | El vendedor online o la empresa que entrega las mercancías. |
| Aduana neerlandesa | El declarante. |
Los consumidores solo pueden declarar ellos mismos las mercancías como opción residual: en los pocos Estados miembros que ofrecen a los particulares una declaración online gratuita, y solo si no se ha usado IOSS. El consumidor que lo hace pasa a ser el deudor. Revenue añade que el vendedor o la empresa de reparto pueden repercutir la tasa al consumidor final, al finalizar la compra o en la entrega.
La tasa se aplica a las ventas a distancia: mercancías expedidas por el vendedor, o por su cuenta, desde fuera de la UE a un consumidor en la UE. Por eso afecta a los comerciantes que envían a compradores de la UE desde fuera de la Unión, por ejemplo desde Gran Bretaña o Suiza. También cubre los pedidos de compradores de la UE enviados directamente desde stock o proveedores situados fuera de la UE.
Pague quien pague, la tasa no se reembolsa. Revenue precisa que es así incluso si después se descubre que las mercancías son defectuosas. La aduana neerlandesa añade que tampoco se reembolsa si la entrega fracasa o si el paquete se rechaza o se devuelve.
Qué cambia en 2028
Según la guía de la Comisión, el derecho fijo de 3 € es temporal, pero la tasa de tramitación no. Está previsto que ese derecho se aplique hasta el 1 de julio de 2028; después, estos envíos de escaso valor pagarán los derechos de aduana normales. La misma fecha importa para los datos aduaneros: la plataforma de datos aduaneros de la UE (EU Customs Data Hub) será obligatoria para el comercio electrónico a partir del 1 de julio de 2028. Si la plataforma no está lista para entonces, la Comisión podría proponer prorrogar el derecho fijo.
- 1 jul. 2026 Empieza el derecho de aduana fijo de 3 € por artículo En envíos de hasta 150 €, por artículo según su clasificación arancelaria.
- 21 sept. 2026 La Comisión adopta el acto que fija la tasa de 2 € Mediante un reglamento delegado que completa el nuevo código aduanero de la Unión, el Reglamento (UE) 2026/2108.
- 1 nov. 2026 Se aplica la tasa de tramitación de la Unión de 2 € Por artículo distinto, en las compras online enviadas desde fuera de la UE a consumidores de la UE, sea cual sea su valor.
- 1 jul. 2028 Está previsto sustituir el derecho fijo de 3 € por los normales La plataforma de datos aduaneros de la UE pasa a ser obligatoria para el comercio electrónico.
Fuente: Comisión Europea; Revenue (Irlanda); Aduana neerlandesa
- DEFINICIÓN Importador para ventas a distancia
- Una nueva figura creada por la reforma aduanera de la UE. Las plataformas online que venden mercancías en la UE pasarán a ser importadores para ventas a distancia y deberán garantizar que los derechos y el IVA se paguen en el momento de la compra.
Según la Comisión, así los compradores de la UE ya no se encontrarán con cargos ocultos al recibir el paquete. Además, los importadores para ventas a distancia serán los primeros en declarar sus ventas a través de la plataforma de datos aduaneros de la UE. La Comisión añade que, a partir de 2028, la tasa será menor cuando el importador gestione un depósito aduanero, porque los controles aduaneros son más sencillos.
Qué revisar antes del 1 de noviembre
Son recomendaciones nuestras, no requisitos legales ni asesoramiento fiscal:
- Cuenta artículos, no paquetes. Ambos cargos son por artículo, así que revisa las líneas de declaración de tus pedidos habituales a la UE.
- Averigua quién declara y quién paga. Pregunta a tu transportista, marketplace o agente de aduanas quién declara y paga en tu circuito de envío.
- Comprueba el origen preferencial. Si tus mercancías pueden acogerse a un trato arancelario preferencial, pregunta a tu agente de aduanas si conviene solicitarlo. Solo es posible sin IOSS.
- Decide si absorbes el coste o lo repercutes. Si lo repercutes, muestra a los compradores el coste final antes del pago.
- Revisa las cestas con varios artículos. Los cargos por artículo pesan más en los pedidos que combinan varios productos distintos de escaso valor.
- Comprueba la información de entrega y devoluciones. Asegúrate de que tus promesas de entrega y tus condiciones de devolución siguen siendo válidas para los compradores de la UE.
Según las normas de consumo de la UE, tal como las resume el portal oficial Tu Europa, el comerciante debe indicar el precio total antes de un pedido online. Ese precio incluye los impuestos y cualquier gasto adicional, como los gastos de envío. La Directiva sobre los derechos de los consumidores añade que, si esos gastos no pueden calcularse razonablemente por adelantado, el comerciante debe advertir de que pueden tener que pagarse.
Antes del pico de fin de año
La tasa empieza a aplicarse unas semanas antes del Black Friday, así que conviene resolver pronto estas cuestiones: consulta nuestro calendario de picos de venta en Europa. Para el IVA y las devoluciones, tienes nuestra guía para entrar en un nuevo mercado europeo. Si cambian los gastos de envío, asegúrate de que coincidan en tu tienda y en tus feeds de producto.
Desde el 1 de noviembre, cada artículo distinto de un paquete de comercio electrónico procedente de fuera de la UE paga una tasa de 2 €, además del derecho de 3 € que suele aplicarse hasta 150 €.
Respuestas rápidas
¿Qué es la tasa de tramitación de la UE y cuándo empieza?
La tasa de tramitación de la Unión es un cargo de 2 € por artículo distinto en las mercancías de comercio electrónico enviadas desde fuera de la UE a consumidores de la UE, sea cual sea su valor. Según la Comisión Europea y las autoridades aduaneras nacionales, se aplica desde el 1 de noviembre de 2026.
¿Cómo se cuentan los artículos para la tasa de tramitación de la UE?
La tasa de tramitación de la UE se cobra por artículo distinto, no por unidad ni por paquete. Según la guía de la Comisión, un artículo son las mercancías que comparten la misma clasificación arancelaria, descripción y, cuando se exige, origen. En el ejemplo de Revenue, dos bolígrafos idénticos son un artículo.
¿Cuánto encarecen un paquete la tasa de tramitación de la UE y el derecho de 3 €?
En un ejemplo de Revenue (Irlanda), tres artículos distintos en un paquete de menos de 150 € pagan 9 € de derecho de aduana y 6 € de tasa de tramitación: 15 €, más el IVA, si lo hay. Por encima de 150 €, cada producto paga su tipo arancelario ordinario en lugar del derecho fijo de 3 €, y la tasa de 2 € por artículo se mantiene.
¿Quién paga la tasa de tramitación de la UE y el derecho de aduana de 3 €?
La guía de la Comisión hace recaer ambos cargos, en primer lugar, en el declarante: la plataforma, el vendedor, el transportista o el agente que declara las mercancías en aduana. Los consumidores solo pueden declarar como opción residual, sin IOSS. Revenue (Irlanda) añade que la tasa puede repercutirse.
¿Se reembolsa la tasa de tramitación de la UE?
No. Revenue (Irlanda) indica que la tasa no se reembolsa, ni siquiera si después se descubre que las mercancías son defectuosas. La aduana neerlandesa añade que tampoco se reembolsa si la entrega fracasa o si el paquete se rechaza o se devuelve.
¿Qué cambia en 2028 para los paquetes de escaso valor de fuera de la UE?
Según la Comisión, desde el 1 de julio de 2028 está previsto que los derechos de aduana normales sustituyan al fijo de 3 €, y la plataforma de datos aduaneros de la UE será obligatoria en el e-commerce. Las plataformas online que venden en la UE serán importadores para ventas a distancia, los primeros en declarar ventas en ese sistema.
Entérate del próximo cambio en el e-commerce europeo antes de que afecte a tus números.
Un email al mes sobre Google Shopping, comparadores y búsqueda con IA. Sin spam.
Responsable: Komparoo. Finalidad: enviarte nuestra newsletter. Puedes darte de baja o ejercer tus derechos en cualquier momento. Más en nuestra política de privacidad.
Fuentes: Comisión Europea (reforma aduanera de la UE, con la noticia del 7 de octubre de 2026 sobre la tasa de tramitación de la Unión), Comisión Europea, DG TAXUD (guía «The temporary EUR 3 customs duty and the Union handling fee», versión del 5 de octubre de 2026), Revenue, Irlanda (nota de prensa del 29 de septiembre de 2026 sobre la tasa de tramitación de la Unión), Revenue, Irlanda (cómo se aplica la tasa de tramitación de la Unión), Aduana neerlandesa (tasa de tramitación para el comercio electrónico), Comisión Europea (preguntas y respuestas QANDA/26/1492, 1 de julio de 2026), Comisión Europea (guía y texto jurídico sobre el importe fijo temporal para las importaciones de escaso valor, 8 de junio de 2026), Comisión Europea (preguntas y respuestas QANDA/26/736, 26 de marzo de 2026), Comisión Europea (comunicado de prensa IP/26/1904, 21 de septiembre de 2026), Tu Europa (comercio electrónico, venta a distancia y fuera del establecimiento), Directiva 2011/83/UE sobre los derechos de los consumidores (artículo 6).