

Frais de traitement UE : 2 € par article sur les colis hors UE
Dès le 1er novembre 2026, l’UE applique des frais de traitement de 2 € par article distinct aux achats en ligne venant de pays hors UE. Le calcul, qui paie et ce qu’il faut vérifier.
- Selon la Commission et les douanes, dès le 1er novembre 2026, les ventes en ligne d’un pays tiers à des consommateurs de l’UE paient 2 € de frais par article distinct.
- Ces frais s’ajoutent au droit de 3 € par article, applicable en général jusqu’à 150 €. Exemple de Revenue : trois articles distincts paient 15 €, plus l’éventuelle TVA.
- Droit et frais incombent d’abord au déclarant, en général plateforme, vendeur, transporteur ou agent. Les frais ne sont pas remboursés, même pour un article défectueux.
- Au 1er juillet 2028, des droits normaux doivent remplacer le forfait de 3 €, et la plateforme des données douanières de l’UE devient obligatoire pour l’e-commerce.
Ce que sont les frais de traitement de l’UE, et à partir de quand
À partir du 1er novembre 2026, l’UE appliquera de nouveaux frais de traitement de l’Union (« Union handling fee ») de 2 € par article distinct. Ils visent les commandes en ligne expédiées depuis l’extérieur de l’Union à des consommateurs de l’UE. La date et le montant proviennent de la Commission européenne et d’autorités douanières nationales, comme Revenue en Irlande et la douane néerlandaise.
- DÉFINITION Frais de traitement de l’Union
- Un prélèvement de 2 € par article distinct contenu dans un colis. Il s’applique à toutes les marchandises vendues en ligne et expédiées de l’extérieur de l’UE à un consommateur de l’UE, y compris celles d’une valeur supérieure à 150 €.
Ces frais sont distincts du droit de douane de 3 € par article qui s’applique depuis le 1er juillet 2026 aux colis d’une valeur maximale de 150 €, et s’y ajoutent. Selon la Commission, ce droit « instaure des conditions de concurrence équitables » pour toutes les entreprises qui introduisent des marchandises sur le marché de l’UE. Les frais de traitement doivent, selon elle, couvrir les coûts croissants des douanes face aux petits colis : contrôle des données, analyse des risques et, au besoin, contrôles documentaires ou physiques.
Le montant de 2 € est fixé par un règlement délégué de la Commission du 21 septembre 2026. Celui-ci complète le nouveau code des douanes de l’Union, le règlement (UE) 2026/2108, publié au Journal officiel de l’Union européenne le 19 septembre 2026.
Ce qui compte comme un article
Les frais se calculent par article distinct, et non par colis ni par unité. Revenue donne un exemple : deux stylos identiques dans un colis comptent pour un seul article, alors qu’un stylo, un carnet et un porte-clés forment trois articles différents.
La douane néerlandaise compte les frais par ligne de déclaration : dans son exemple, 2 chemises, 3 pulls et 1 chapeau donnent 3 lignes de déclaration. Les orientations de la Commission en précisent la règle. Un article regroupe toutes les marchandises d’un envoi qui ont le même classement tarifaire, la même désignation et, le cas échéant, la même origine.
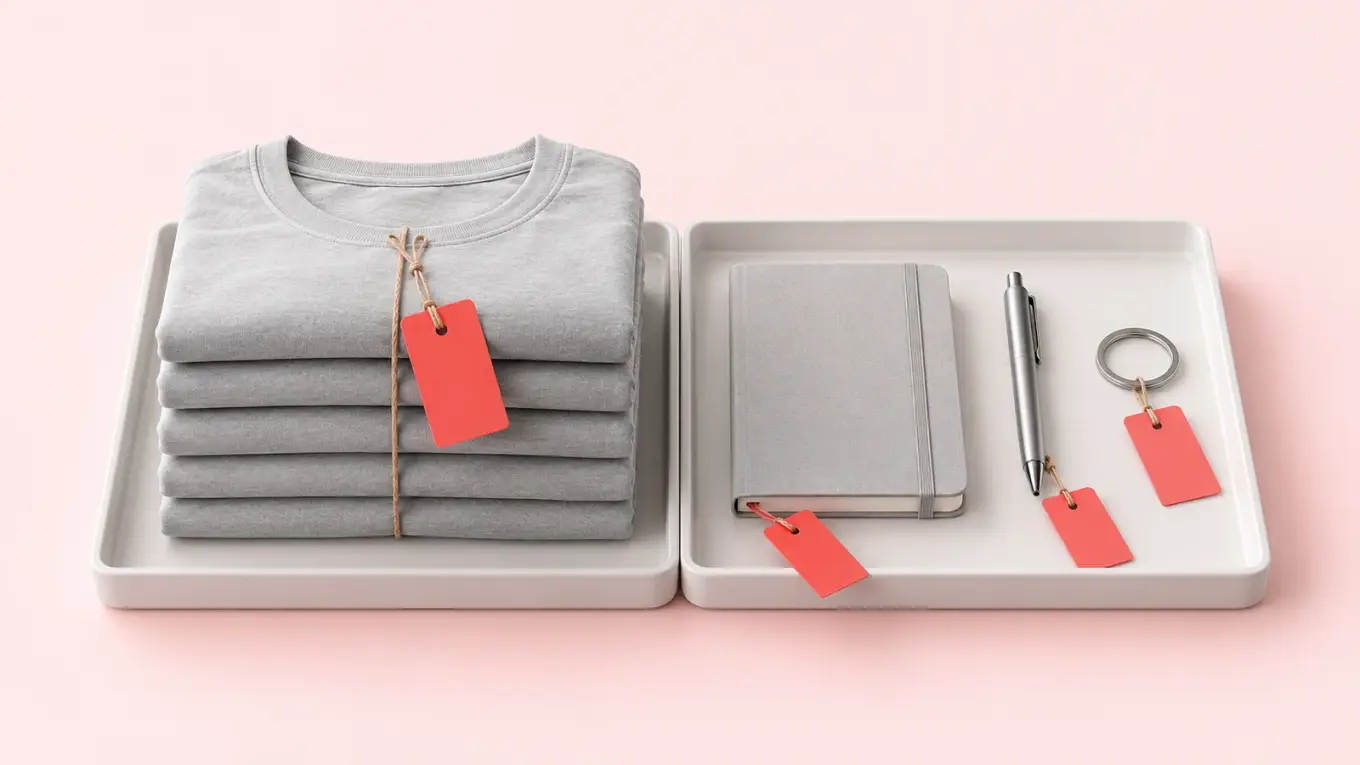
Le droit de douane de 3 € se compte lui aussi par article. Selon la Commission, il s’applique à chaque article d’un envoi, en fonction du classement tarifaire et non de la quantité. Elle en donne deux exemples :
| Envoi | Articles comptés | Droit de douane de 3 € |
|---|---|---|
| 5 t-shirts | 1 | 3 € |
| 1 t-shirt et 1 montre | 2 | 6 € |
Comment se cumulent les frais de 2 € et le droit de 3 €
En règle générale, sur un colis d’une valeur maximale de 150 €, les deux montants s’appliquent article par article. Le droit de 3 € est dû du 1er juillet 2026 au 1er juillet 2028, et les frais de traitement de 2 € viennent s’y ajouter. L’exemple chiffré de Revenue montre le résultat pour un colis de faible valeur contenant trois articles différents.
9 € Droit de douane, 3 × 3 € 6 € Frais de traitement, 3 × 2 € 15 € Total à payer + TVA éventuelle
Un stylo, un carnet et un porte-clés comptent pour trois articles distincts. L’éventuelle TVA applicable s’ajoute et n’est pas calculée ici.
Source : Revenue (administration fiscale et douanière irlandaise), 29 septembre 2026
Au-delà de 150 €, le droit forfaitaire de 3 € ne s’applique pas : chaque produit relève de son taux de droit ordinaire, et les frais de 2 € par article restent dus. Dans un second exemple de Revenue, un colis de plus de 150 € contient un jean et des baskets. Chaque produit est soumis à son propre taux de droit de douane. Les frais de traitement s’élèvent à 4 € au total, auxquels s’ajoute la TVA.
Pour les marchandises qui peuvent bénéficier d’un traitement tarifaire préférentiel au titre d’un accord commercial ou d’union douanière, le déclarant peut faire valoir cette préférence au lieu du droit forfaitaire de 3 €. Il lui faut alors une déclaration en douane complète (H1), et ce n’est possible que si l’IOSS n’a pas servi à percevoir la TVA. Selon les orientations de la Commission, ces marchandises restent soumises aux frais de traitement de 2 €.
Deux montants, tous deux par article : en règle générale, le droit de 3 € sur les colis jusqu’à 150 €, et les frais de traitement de 2 € quelle que soit la valeur.
Qui paie, et quels vendeurs sont concernés
Les orientations de la Commission font peser les deux montants avant tout sur le déclarant : la plateforme, le vendeur, le transporteur ou l’agent qui déclare les marchandises en douane. Les autorités douanières nationales décrivent en termes proches qui paie les frais :
| Source | Qui paie les frais de traitement de 2 € |
|---|---|
| Commission européenne | Le déclarant, qui est aussi le principal débiteur du droit de 3 €. Avec l’IOSS, c’est le titulaire de l’IOSS ou son représentant indirect. |
| Revenue (Irlande) | Le vendeur en ligne ou l’entreprise qui livre les marchandises. |
| Douane néerlandaise | Le déclarant. |
Les consommateurs ne peuvent déclarer eux-mêmes les marchandises qu’à titre subsidiaire : dans les quelques États membres qui proposent une déclaration en ligne gratuite aux particuliers, et seulement si l’IOSS n’a pas été utilisé. Le consommateur qui le fait devient alors le débiteur. Revenue ajoute que le vendeur ou l’entreprise de livraison peut répercuter les frais sur le consommateur final, lors du paiement ou à la livraison.
Les frais visent les ventes à distance : des marchandises expédiées par le vendeur ou pour son compte depuis l’extérieur de l’UE vers un consommateur dans l’UE. Ils concernent donc les marchands qui expédient à des acheteurs de l’UE depuis l’extérieur de l’Union, par exemple de Grande-Bretagne ou de Suisse. Ils couvrent aussi les commandes d’acheteurs de l’UE expédiées directement depuis des stocks ou des fournisseurs situés hors de l’UE.
Quel que soit le payeur, les frais ne sont pas remboursables. Selon Revenue, c’est le cas même si les marchandises se révèlent ensuite défectueuses. La douane néerlandaise ajoute qu’ils ne sont pas remboursés non plus si la livraison échoue ou si le colis est refusé ou renvoyé.
Ce qui change en 2028
Selon les orientations de la Commission, le droit forfaitaire de 3 € est temporaire, mais pas les frais de traitement. Ce droit doit s’appliquer jusqu’au 1er juillet 2028 ; ensuite, les droits de douane normaux s’appliqueront à ces envois de faible valeur. La même date compte pour les données : la plateforme des données douanières de l’UE (EU Customs Data Hub) deviendra obligatoire pour l’e-commerce à partir du 1er juillet 2028. Si elle n’est pas prête d’ici là, la Commission pourrait proposer de prolonger le droit forfaitaire.
- 1er juillet 2026 Début du droit forfaitaire de 3 € par article Sur les envois d’une valeur maximale de 150 €, par article selon le classement tarifaire.
- 21 septembre 2026 La Commission adopte l’acte fixant les frais de 2 € Par un règlement délégué complétant le nouveau code des douanes de l’Union, le règlement (UE) 2026/2108.
- 1er novembre 2026 Les frais de traitement de l’Union de 2 € s’appliquent Par article distinct, sur les achats en ligne expédiés de l’extérieur de l’UE à des consommateurs de l’UE, quelle que soit leur valeur.
- 1er juillet 2028 Des droits normaux doivent remplacer le forfait de 3 € La plateforme des données douanières de l’UE devient obligatoire pour l’e-commerce.
Source : Commission européenne ; Revenue (Irlande) ; douane néerlandaise
- DÉFINITION Importateur pour les ventes à distance
- Un nouveau rôle créé par la réforme douanière de l’UE. Les plateformes en ligne qui vendent des marchandises dans l’UE deviendront importateurs pour les ventes à distance, chargées de veiller au paiement des droits et de la TVA lors de l’achat.
Selon la Commission, les acheteurs de l’UE ne subiront ainsi plus de frais cachés à l’arrivée du colis. Les importateurs pour les ventes à distance seront aussi les premiers à déclarer leurs ventes via la plateforme des données douanières de l’UE. La Commission ajoute qu’à partir de 2028, les frais de traitement seront moins élevés si l’importateur exploite un entrepôt douanier, car les contrôles douaniers y sont plus simples.
Ce qu’il faut vérifier avant le 1er novembre
Ce sont nos recommandations, et non des obligations légales ou un conseil fiscal :
- Comptez les articles, pas les colis. Les deux montants se calculent par article : regardez les lignes de déclaration de vos commandes types vers l’UE.
- Clarifiez qui déclare et qui paie. Demandez à votre transporteur, à votre place de marché ou à votre agent en douane qui déclare et qui paie dans votre flux d’expédition.
- Vérifiez l’origine préférentielle. Si vos marchandises peuvent bénéficier d’un traitement tarifaire préférentiel, demandez à votre agent en douane s’il faut le faire valoir. Ce n’est possible que sans IOSS.
- Décidez d’absorber ou de répercuter le coût. Si vous le répercutez, montrez le coût final aux acheteurs avant le paiement.
- Revoyez les paniers à plusieurs articles. Les montants dus par article pèsent surtout sur les commandes qui combinent plusieurs produits différents de faible valeur.
- Relisez vos informations de livraison et de retour. Assurez-vous que vos promesses de livraison et vos conditions de retour restent valables pour les acheteurs de l’UE.
Selon les règles européennes de protection des consommateurs, telles que les résume le portail européen « L’Europe est à vous », le professionnel doit indiquer le prix total avant une commande en ligne. Ce prix comprend les taxes et tous les frais supplémentaires, comme les frais de livraison. La directive relative aux droits des consommateurs précise que, si ces frais ne peuvent raisonnablement pas être calculés à l’avance, le professionnel doit signaler qu’ils peuvent être exigibles.
Avant le pic de fin d’année
Les frais de traitement entrent en vigueur quelques semaines avant le Black Friday : mieux vaut donc régler ces questions tôt. Consultez notre calendrier des pics de vente en Europe. Pour la TVA et les retours, voyez notre guide pour se lancer sur un nouveau marché européen. Si les frais de livraison changent, gardez votre boutique et vos flux produits cohérents.
Dès le 1er novembre, chaque article distinct d’un colis e-commerce venant de l’extérieur de l’UE supporte 2 € de frais, en plus du droit de 3 € qui s’applique en général jusqu’à 150 €.
Réponses rapides
Que sont les frais de traitement de l’UE, et quand s’appliquent-ils ?
Les frais de traitement de l’Union sont un prélèvement de 2 € par article distinct sur les achats en ligne expédiés de l’extérieur de l’UE à des consommateurs de l’UE, quelle que soit leur valeur. Selon la Commission européenne et les autorités douanières nationales, ils s’appliquent à partir du 1er novembre 2026.
Comment les articles sont-ils comptés pour les frais de traitement de l’UE ?
Les frais de traitement de l’UE se calculent par article distinct, pas par unité ni par colis. Selon les orientations de la Commission, un article regroupe les marchandises de même classement tarifaire, de même désignation et, le cas échéant, de même origine. Dans l’exemple de Revenue, deux stylos identiques forment un seul article.
De combien les frais de traitement de l’UE et le droit de 3 € augmentent-ils le coût d’un colis ?
Dans un exemple de Revenue (Irlande), trois articles différents d’un colis de moins de 150 € paient 9 € de droit de douane et 6 € de frais de traitement : 15 €, plus l’éventuelle TVA. Au-delà de 150 €, le taux de droit ordinaire de chaque produit remplace le droit forfaitaire de 3 €, et les frais de 2 € par article restent dus.
Qui paie les frais de traitement de l’UE et le droit de douane de 3 € ?
Les orientations de la Commission font peser le droit et les frais d’abord sur le déclarant : la plateforme, le vendeur, le transporteur ou l’agent qui déclare les marchandises en douane. Les consommateurs ne peuvent déclarer qu’à titre subsidiaire, sans IOSS. Revenue, en Irlande, ajoute que les frais peuvent être répercutés.
Les frais de traitement de l’UE sont-ils remboursables ?
Non. Selon Revenue, en Irlande, les frais de traitement ne sont pas remboursables, même si les marchandises se révèlent ensuite défectueuses. La douane néerlandaise ajoute qu’ils ne sont pas remboursés non plus si la livraison échoue ou si le colis est refusé ou renvoyé.
Qu’est-ce qui change en 2028 pour les colis de faible valeur venant de pays hors UE ?
Selon la Commission, au 1er juillet 2028, des droits normaux doivent remplacer le droit forfaitaire de 3 € et la plateforme des données douanières de l’UE devenir obligatoire pour l’e-commerce. Les plateformes en ligne vendant dans l’UE deviendront importateurs pour les ventes à distance, premières à déclarer leurs ventes par ce biais.
Anticipez le prochain changement de l’e-commerce européen avant qu’il ne touche vos chiffres.
Un e-mail par mois sur Google Shopping, les comparateurs et la recherche IA. Sans spam.
Responsable : Komparoo. Finalité : envoi de notre newsletter. Vous pouvez vous désabonner ou exercer vos droits à tout moment. Plus d’infos dans notre politique de confidentialité.
Sources : Commission européenne (réforme douanière de l’UE, avec l’actualité du 7 octobre 2026 sur les frais de traitement de l’Union), Commission européenne, DG TAXUD (orientations « The temporary EUR 3 customs duty and the Union handling fee », version du 5 octobre 2026), Revenue, Irlande (communiqué de presse du 29 septembre 2026 sur les frais de traitement de l’Union), Revenue, Irlande (application des frais de traitement de l’Union), Douane néerlandaise (frais de traitement pour le commerce électronique), Commission européenne (questions-réponses QANDA/26/1492, 1er juillet 2026), Commission européenne (orientations et texte juridique sur le forfait temporaire pour les importations de faible valeur, 8 juin 2026), Commission européenne (questions-réponses QANDA/26/736, 26 mars 2026), Commission européenne (communiqué de presse IP/26/1904, 21 septembre 2026), L’Europe est à vous (commerce électronique, vente à distance et hors établissement), Directive 2011/83/UE relative aux droits des consommateurs (article 6).